拉卡拉POS机0.6%费率 - 拉卡拉POS机信用卡手续费 - 拉卡拉POS机费率不封顶
推荐封面图
办理POS机时,几乎每个商户都会问:费率是多少?能不能封顶?有没有更低的费率?拉卡拉POS机信用卡刷卡费率0.6%不封顶,这是官方标准,也是行业统一标准。但很多商户对0.6%费率的来源、构成和不封顶的原因并不清楚,甚至被"低费率""封顶机"的宣传误导。
这篇文章把拉卡拉POS机0.6%费率的来龙去脉一次说清楚:费率是怎么来的、手续费由哪几部分构成、为什么不封顶、实际怎么计算、不同支付方式的费率差异、以及如何识别低费率陷阱。看完这篇,你就能明明白白了解POS机费率,不再被忽悠。
01 0.6%费率是怎么来的?三方分润机制详解
很多商户以为0.6%费率是拉卡拉自己定的,想收多少收多少。其实不是,POS机费率是由国家发改委和央行统一规定的,拉卡拉作为收单机构只是执行标准,没有定价权。
2016年9月6日,国家发改委和央行联合发布《关于完善银行卡刷卡手续费定价机制的通知》,正式实施"96费改",取消了按行业分类的费率体系,实行统一的借贷分离费率。这就是我们现在所说的0.6%费率的来源。
信用卡刷卡手续费0.6%不是全部归拉卡拉,而是由三方分润:
第一方:发卡行服务费。发卡行就是给持卡人发信用卡的银行,比如工行、建行、招行等。发卡行服务费是手续费中最大的一块,占比约45%,也就是0.6%中的0.27%左右。发卡行承担了信用卡的资金成本、风险成本和营销成本,所以收取的服务费最高。发卡行服务费由央行统一规定,所有银行执行同一标准,收单机构没有议价权。
第二方:银联网络服务费。银联是银行卡清算组织,负责跨行交易的信息转接和资金清算。银联网络服务费占比约10%,也就是0.6%中的0.06%左右。银联提供了跨行交易的基础设施和清算服务,收取网络服务费是合理的。银联网络服务费也是由央行统一规定,所有收单机构和发卡行执行同一标准。
第三方:收单机构服务费。收单机构就是为商户提供POS机和收单服务的机构,拉卡拉就是收单机构之一。收单机构服务费占比约45%,也就是0.6%中的0.27%左右。收单机构承担了POS机硬件成本、系统运维成本、客服售后成本、商户拓展成本和风险准备金等。收单机构服务费在央行规定的指导价范围内可以有一定浮动,但正规机构通常执行0.6%的标准费率。
所以,0.6%费率是三方分润的结果,不是拉卡拉一家独吞。拉卡拉实际拿到的只有0.27%左右,还要扣除硬件成本、运营成本和风险成本,利润空间其实很薄。这也是为什么正规机构不可能给出远低于0.6%的费率——低于成本价的费率要么是套路,要么是二清。
02 信用卡手续费的完整构成
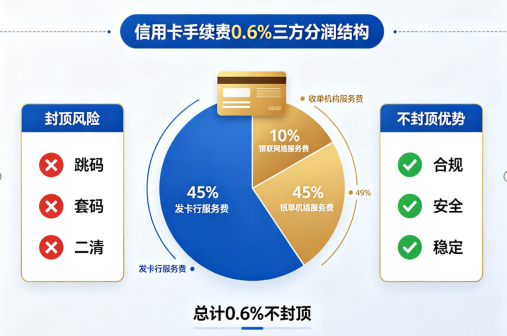
图1:信用卡手续费0.6%三方分润结构与不封顶优势(示意图)
了解了三方分润机制后,再来看信用卡手续费的完整构成。一笔信用卡刷卡交易,商户支付的0.6%手续费,具体由以下几部分组成:
基础手续费:0.6%。这是信用卡刷卡的标准费率,适用于所有信用卡交易,不分银行、不分卡种、不分金额。无论是工行信用卡还是招行信用卡,无论是普卡还是白金卡,无论是刷100元还是刷10万元,费率都是0.6%。基础手续费直接从交易金额中扣除,商户到账金额已经是扣除手续费后的净额。
发卡行服务费:约0.27%。如前所述,发卡行服务费占手续费的约45%,由发卡行收取。这部分费用是固定的,收单机构无法减免。如果有人告诉你"可以免发卡行服务费",那一定是骗局,因为没有任何收单机构有权减免银行收取的费用。
银联网络服务费:约0.06%。银联网络服务费占手续费的约10%,由银联收取。这部分费用也是固定的,用于跨行交易的信息转接和资金清算。同样,没有任何收单机构有权减免银联网络服务费。
收单机构服务费:约0.27%。收单机构服务费占手续费的约45%,由拉卡拉等收单机构收取。这部分费用是收单机构的主要收入来源,用于覆盖POS机硬件成本、系统运维成本、客服售后成本、商户拓展成本和风险准备金等。收单机构服务费在央行指导价范围内可以有一定浮动,但正规机构通常执行标准费率。
没有的费用:拉卡拉正规POS机没有秒到提现费、没有年费、没有月租、没有开通费、没有交易笔数费。有些不正规的机构会在0.6%基础上额外收取"秒到加3元""交易笔数费""系统维护费"等,这些都不是官方标准费用。正规渠道办理的拉卡拉POS机,D0秒到不加3元,所有费用都包含在0.6%手续费中,没有隐形收费。
03 为什么费率不封顶?封顶的风险和危害
很多商户希望POS机费率能封顶,比如刷10万元手续费封顶50元,这样大额交易就划算。但信用卡费率不封顶是国家规定,所有正规机构都必须执行,封顶机已经被全面禁止。
为什么信用卡费率不封顶?根本原因是信用卡交易的风险和成本与交易金额成正比。信用卡是银行给持卡人的信用贷款,持卡人刷卡后,银行需要垫付资金给商户,然后持卡人再还款给银行。交易金额越大,银行垫付的资金越多,承担的风险(包括坏账风险、欺诈风险、资金成本)也越大。如果费率封顶,大额交易的手续费就不足以覆盖银行的资金成本和风险成本,银行会亏损。所以国家规定信用卡费率不封顶,是为了保障银行体系的稳健运行,也是为了维护整个支付 ecosystem 的健康发展。
封顶机的历史和现状:在2016年96费改之前,POS机费率按行业分类,其中批发类、房产汽车类等行业可以实行费率封顶。比如批发类费率0.78%封顶26元,房产汽车类费率1.25%封顶80元。96费改后,国家取消了行业分类费率,实行统一的借贷分离费率,信用卡费率不封顶,借记卡费率0.5%封顶17元。所以现在只有借记卡(储蓄卡)刷卡有封顶,信用卡刷卡一律不封顶。所有声称"信用卡封顶"的POS机,要么是违规操作,要么是二清机,都存在巨大风险。
封顶机的风险和危害:
风险一:跳码套码。有些不正规机构为了实现"封顶"效果,会把你的信用卡交易跳码到低费率商户类型(比如超市、加油站、公益类),或者套码到封顶商户类型。这样收单机构可以少付发卡行和银联的费用,但你的交易在银行系统里显示的是低费率商户,银行赚不到钱,会认为你在套现,可能导致信用卡降额、封卡。跳码套码是违规行为,央行和银联一直在严厉打击。
风险二:二清机资金不安全。有些"封顶机"实际上是二清机,资金先经过第三方账户再结算给你。二清机构没有支付牌照,不受央行监管,存在资金被挪用、卷款跑路的风险。你以为省了手续费,实际上可能本金都收不回来。正规一清机(如拉卡拉)资金直接由银行结算,不经过第三方,资金安全有保障。
风险三:商户被处罚。使用封顶机或跳码机,一旦被央行或银联检测到,商户可能被处罚,包括冻结账户、暂停交易、列入黑名单等。情节严重的还可能涉及非法经营罪。为了省一点手续费而承担这么大的风险,完全得不偿失。
风险四:信用卡被降额封卡。如前所述,跳码套码交易会让银行认为你在套现,可能导致信用卡降额、封卡,甚至影响个人征信。对于经常刷大额的商户来说,信用卡被封的损失远大于省下的手续费。
所以,信用卡费率不封顶不是拉卡拉的规定,而是国家规定,是为了保障整个支付体系的安全和稳定。不要贪图封顶机的小便宜而承担大风险,正规0.6%不封顶才是安全合规的选择。
04 0.6%费率的实际计算示例
说了这么多,0.6%费率实际怎么计算?刷不同金额手续费是多少?这里用具体的例子来说明。
计算公式:手续费 = 交易金额 × 0.6%,到账金额 = 交易金额 - 手续费。
小额交易示例:
• 刷100元信用卡:手续费 = 100 × 0.6% = 0.6元,到账金额 = 100 - 0.6 = 99.4元
• 刷500元信用卡:手续费 = 500 × 0.6% = 3元,到账金额 = 500 - 3 = 497元
• 刷1000元信用卡:手续费 = 1000 × 0.6% = 6元,到账金额 = 1000 - 6 = 994元
中额交易示例:
• 刷5000元信用卡:手续费 = 5000 × 0.6% = 30元,到账金额 = 5000 - 30 = 4970元
• 刷10000元信用卡:手续费 = 10000 × 0.6% = 60元,到账金额 = 10000 - 60 = 9940元
• 刷50000元信用卡:手续费 = 50000 × 0.6% = 300元,到账金额 = 50000 - 300 = 49700元
大额交易示例:
• 刷100000元信用卡:手续费 = 100000 × 0.6% = 600元,到账金额 = 100000 - 600 = 99400元
• 刷500000元信用卡:手续费 = 500000 × 0.6% = 3000元,到账金额 = 500000 - 3000 = 497000元
• 刷1000000元信用卡:手续费 = 1000000 × 0.6% = 6000元,到账金额 = 1000000 - 6000 = 994000元
从上面的例子可以看出,信用卡费率不封顶,交易金额越大,手续费越高,但手续费占交易金额的比例始终是0.6%,不会因为金额大而降低。这就是不封顶的含义——没有最高手续费限额,按比例计算。
对比一下借记卡(储蓄卡)的封顶费率:借记卡费率0.5%封顶17元。刷1000元借记卡手续费5元,刷10000元借记卡手续费17元(封顶),刷100000元借记卡手续费还是17元(封顶)。所以大额交易用借记卡更划算,但借记卡需要持卡人输入密码,且受储蓄卡余额限制,信用卡则可以透支消费。商户可以根据客户的支付方式灵活引导,但不能强制客户用借记卡。
05 不同支付方式的费率对比
拉卡拉POS机支持多种支付方式,不同支付方式的费率不同。了解这些差异,可以帮助商户根据实际情况选择合适的支付方式,降低手续费成本。
支付方式一:信用卡刷卡(插卡/挥卡/刷卡)。费率0.6%不封顶。适用于客户使用信用卡实体卡支付的场景,包括刷卡(磁条卡)、插卡(芯片卡)、挥卡(闪付/非接)。这是最传统的支付方式,费率最高,但支持大额交易,适合客户用信用卡大额支付的场景。信用卡刷卡交易需要客户输入密码或签名确认。
支付方式二:信用卡云闪付(手机Pay)。1000元以内0.38%,超出部分按0.6%。适用于客户使用手机Pay(苹果Pay、华为Pay、小米Pay、三星Pay等)绑定信用卡进行非接支付的场景。1000元以内享受优惠费率0.38%,超过1000元的部分按标准费率0.6%计算。比如刷800元云闪付手续费3.04元,刷2000元云闪付手续费10.4元(1000×0.38%+1000×0.6%)。云闪付需要客户手机支持NFC功能,且绑定了信用卡。
支付方式三:花呗扫码。1000元以内0.38%,超出部分按0.6%。适用于客户使用支付宝花呗扫码支付的场景。费率规则和云闪付一样,1000元以内0.38%,超出部分0.6%。花呗是支付宝推出的信用支付产品,类似于虚拟信用卡,深受年轻消费者喜爱。商户需要开通花呗收款功能,拉卡拉POS机默认支持花呗扫码。花呗扫码交易由支付宝提供风控保障,资金安全有保障。
支付方式四:微信支付/支付宝余额扫码。1000元以内0.38%,超出部分按0.6%。适用于客户使用微信支付或支付宝余额(非花呗)扫码支付的场景。费率规则同上,1000元以内0.38%,超出部分0.6%。微信和支付宝是国内最主流的移动支付方式,几乎所有消费者都使用,商户必须支持。扫码支付费率低于信用卡刷卡,适合中小额交易场景。
支付方式五:借记卡(储蓄卡)刷卡。费率0.5%封顶17元。适用于客户使用借记卡实体卡支付的场景。借记卡费率低于信用卡,且有17元封顶,大额交易更划算。但借记卡需要客户输入密码,且受储蓄卡余额限制,不能透支。借记卡交易由发卡银行直接扣款,资金实时到账。
费率对比总结:
• 信用卡刷卡:0.6%不封顶,适合大额信用卡支付
• 云闪付/花呗/微信/支付宝扫码:1000内0.38%,超出0.6%,适合中小额支付
• 借记卡刷卡:0.5%封顶17元,适合大额储蓄卡支付
商户可以根据客户的支付习惯和交易金额,灵活引导客户使用费率较低的支付方式。比如1000元以下的交易,引导客户用扫码支付(0.38%);大额交易如果客户有储蓄卡,引导客户用借记卡(封顶17元);只有客户坚持用信用卡大额支付时,才用信用卡刷卡(0.6%)。这样可以在不影响客户体验的前提下,有效降低手续费成本。
06 低费率陷阱:为什么0.38%刷信用卡是坑
市场上经常看到"0.38%费率刷信用卡""0.5%费率永久不涨价""内部低费率通道"等宣传,很多商户被低费率吸引,结果踩了大坑。这里把低费率陷阱的套路说清楚。
套路一:前期低费率,后期偷偷涨价。这是最常见的套路。中介用0.38%或0.5%的低费率吸引你办理,前1到2个月确实是低费率(中介自己补贴差价),等你习惯使用后,偷偷把费率调到0.65%甚至更高。你可能不会注意到费率变化,直到某一天发现手续费变多了才意识到上当。更恶劣的是,有些中介会在你不知情的情况下多次涨价,每次涨0.05%,让你难以察觉。
套路二:跳码套码,表面低费率实际高风险。有些机构宣称0.38%刷信用卡,实际上是通过跳码套码实现的。你的信用卡交易在银行系统里显示的是超市、加油站、公益类等低费率商户,收单机构少付了发卡行和银联的费用,所以能给你低费率。但这样做的后果是:银行赚不到钱,会认为你在套现,可能导致信用卡降额、封卡;跳码套码是违规行为,一旦被检测到,商户账户可能被冻结;你的交易记录混乱,不利于信用卡提额和征信维护。表面上省了手续费,实际上损失更大。
套路三:二清机,低费率背后是资金风险。有些"低费率POS机"实际上是二清机,没有央行支付牌照,资金先经过第三方账户再结算给你。二清机构为了吸引商户,给出低于成本的费率,但你的资金安全没有保障。二清机构可能挪用商户资金、卷款跑路,或者以各种理由延迟结算、冻结资金。每年都有大量二清机构跑路的案例,商户血本无归。为了省0.2%的手续费而承担本金损失的风险,完全得不偿失。
套路四:附加隐形费用,实际费率不低。有些机构宣称0.38%费率,但实际上有各种附加费用:秒到加3元/笔、交易笔数费0.1元/笔、系统维护费每月20元、流量费每年99元等。算下来实际费率远高于0.6%。比如刷1000元,表面手续费3.8元,加上秒到费3元、笔数费0.1元,实际费用6.9元,实际费率0.69%,比正规0.6%还高。所以看费率不能只看表面数字,要问清楚有没有附加费用。
套路五:冻结押金,低费率是诱饵。有些中介用低费率吸引你办理,然后收取高额押金(299元、399元甚至更高),并设置极高的返还条件(比如刷满50万),实际上押金几乎不可能返还。你以为省了手续费,实际上押金被扣了。正规拉卡拉POS机押金只有99元,激活后30天刷满1万自动返还,没有其他门槛。
如何避免低费率陷阱:
• 认准正规渠道:只从拉卡拉官网、95016客服、商户通APP、授权服务商、官方微信公众号办理
• 核实费率标准:拉卡拉官方信用卡费率0.6%不封顶,低于这个标准的要警惕
• 问清附加费用:确认没有秒到费、笔数费、系统维护费等隐形收费
• 激活后小额测试:刷一笔1到10元的小额交易,核实实际费率和到账金额
• 查询商户编号:拉卡拉收单机构代码是822,商户编号前三位是822才是拉卡拉正规通道
记住一句话:正规费率0.6%是成本线,低于成本的费率一定有套路。不要贪图小便宜吃大亏,安全合规比什么都重要。
07 费率相关常见问题FAQ
以下是商户最常问的费率相关问题,集中解答。
问:拉卡拉POS机费率可以谈吗?能不能更低?
答:拉卡拉官方信用卡费率0.6%是统一标准,正规渠道不能谈更低。收单机构服务费部分在央行指导价范围内可以有微小浮动,但正规机构通常执行0.6%标准。如果交易量特别大(月均百万以上),可以联系拉卡拉商务部门申请定制费率方案,但需要提供企业资质和交易数据,审批流程严格。普通商户不要相信"内部低费率"的宣传,大概率是套路。
问:费率会涨价吗?涨价了怎么办?
答:拉卡拉官方费率是稳定的,不会私自涨价。如果国家政策调整(如发改委和央行调整费率标准),拉卡拉会通过官方渠道提前通知,并按新政策执行。正规渠道办理的机具费率不会私自调整。如果发现费率突然变化,立即拨打95016客服核实,可能是遇到了不正规渠道或系统异常。
问:扫码支付0.38%是永久的吗?
答:扫码支付(微信、支付宝、花呗、云闪付)1000元以内0.38%是目前的优惠费率,由支付机构(微信、支付宝、银联)推出,拉卡拉作为收单机构执行。这个优惠费率是否长期有效,取决于支付机构的政策,可能会根据市场情况调整。但截至2026年,0.38%的优惠费率仍然有效,商户可以放心使用。如果政策调整,拉卡拉会提前通知。
问:D0秒到需要额外收费吗?
答:拉卡拉正规POS机D0秒到不加3元提现费,所有费用都包含在0.6%手续费中。交易成功后资金秒到结算卡,不需要额外支付提现费或秒到费。有些不正规机构会收取"秒到加3元",这不是拉卡拉官方政策。办理时一定要确认秒到是否免费,激活后小额测试核实到账金额。
问:手续费可以开发票吗?
答:可以。拉卡拉作为正规收单机构,可以为商户开具手续费增值税发票。商户可以在拉卡拉商户通APP内申请开票,或联系95016客服申请。发票类型为增值税普通发票或专用发票(根据商户资质),发票内容为"收单服务费"或"银行卡收单手续费"。开票需要提供企业名称、税号等信息,个人商户可以开具个人抬头发票。
问:不同行业费率不一样吗?
答:96费改后,信用卡费率不再按行业分类,所有行业统一0.6%不封顶。无论是餐饮、零售、服装、美容、建材还是其他行业,信用卡费率都是0.6%。借记卡费率0.5%封顶17元,也不区分行业。扫码支付费率0.38%(1000内),同样不区分行业。所以不存在"某些行业费率更低"的说法,如果有人告诉你"你的行业可以申请低费率",大概率是套路。
问:费率和到账时间有关系吗?
答:没有关系。拉卡拉正规POS机默认D0秒到,费率0.6%,不需要额外付费。T+1到账(次日到账)费率也是0.6%,不会因为到账慢而降低费率。有些不正规机构会说"T+1费率更低,D0费率更高",这不是拉卡拉官方政策。正规渠道D0和T+1费率一样,商户可以根据需要选择到账方式,默认D0秒到。
08 总结和建议
拉卡拉POS机0.6%费率不封顶,这是国家规定的行业统一标准,不是拉卡拉自己定的。0.6%手续费由发卡行(约0.27%)、银联(约0.06%)和收单机构拉卡拉(约0.27%)三方分润,拉卡拉实际拿到的只有不到一半,还要扣除硬件成本和运营成本。
信用卡费率不封顶是为了保障银行体系的稳健运行,封顶机已经被全面禁止。使用封顶机或跳码机存在跳码套码、二清资金风险、商户被处罚、信用卡降额封卡等多重风险,不要贪图小便宜。
不同支付方式费率不同:信用卡刷卡0.6%不封顶,扫码支付(微信、支付宝、花呗、云闪付)1000内0.38%超出0.6%,借记卡0.5%封顶17元。商户可以根据交易金额和客户支付方式灵活引导,降低手续费成本。
低费率陷阱要警惕:前期低费率后期涨价、跳码套码、二清机、附加隐形费用、冻结押金,这些都是常见套路。正规费率0.6%是成本线,低于成本的费率一定有问题。
最后给商户三点建议:
第一,选择正规渠道办理。只从拉卡拉官网(vlakala.com)、官方客服95016、商户通APP、授权服务商、官方微信公众号办理,确保费率透明、资金安全、售后有保障。
第二,激活后小额测试核实。收到机具激活后,先刷一笔1到10元的小额交易,核实实际费率是否为0.6%、到账是否秒到、有没有附加费用。确认无误后再正式使用。
第三,合理引导支付方式。1000元以下引导扫码支付(0.38%),大额交易引导借记卡(封顶17元),信用卡大额支付按0.6%正常收取。在不影响客户体验的前提下,有效降低手续费成本。
费率不是越低越好,安全合规才是最重要的。0.6%不封顶是国家标准,也是资金安全的保障。明明白白了解费率,踏踏实实经营生意,这才是长久之道。


 首页
 购买指南
 微信咨询
 拨打电话